财税服务实操参会指南 会计服务的核心议题与落地策略
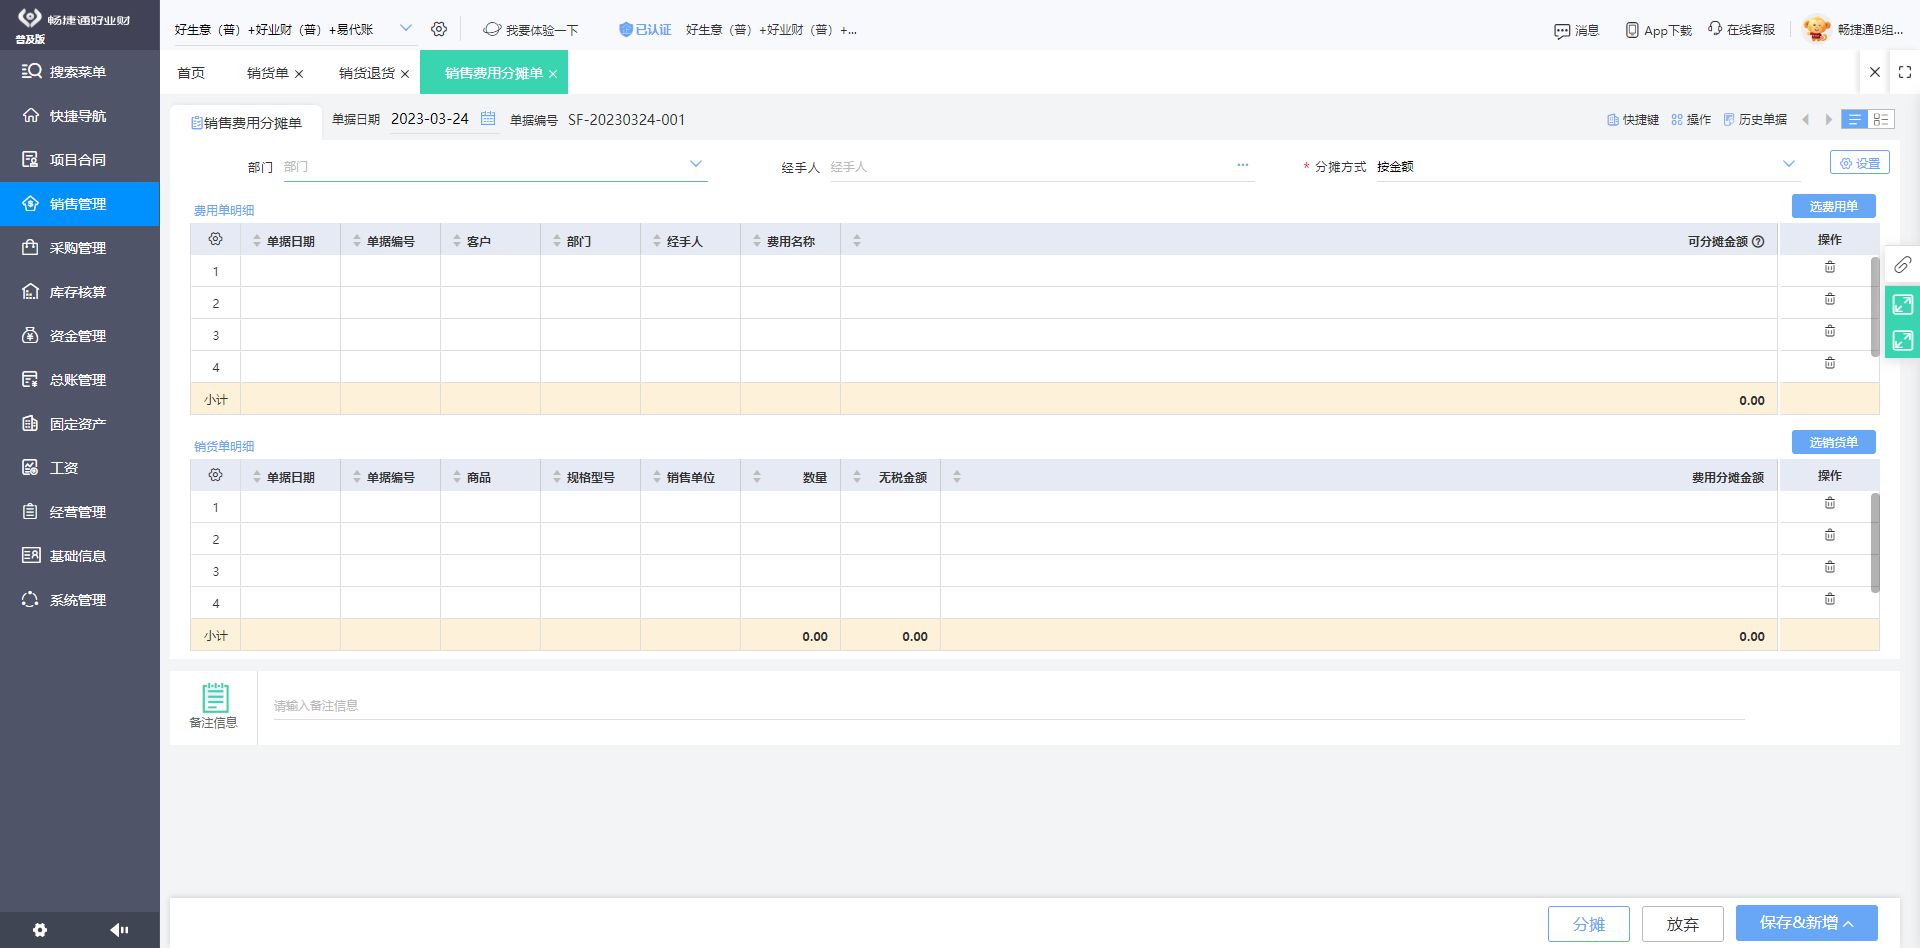
内容": "一、会议背景与目标\n随着金税四期全面推行、电子发票普及以及会计准则持续更新,企业对财税服务的专业化、精细化需求显著提升。本次“财税服务实操参”会议聚焦“会计服务”主题,旨在帮助财税从业人员、企业财务负责人及代理记账机构掌握最新政策动向、梳理日常操作规范、提升风险防控能力,并通过案例研讨实现经验共享。\n\n二、会计服务的核心实操议题\n1. 会计核算基础规范\n 从原始凭证审核、会计科目设置到期末结转,逐一梳理常见易错点。重点强调收入确认五步法、费用报销的合规时效、固定资产折旧的税会差异调整。\n2. 代理记账全流程管理\n 客户前期接洽(了解行业、纳税人身份、适用政策)→ 票据收集与分类(智能识别、剔除无效票据)→ 账务处理(标准凭证模板、须与银行流水核对)→ 纳税申报(增值税、附加税、个税、企业所得税)→ 年度汇算清缴及工商年报。每一步均配套演示Excel及常见财务软件的快捷操作。\n3. 小规模纳税人与一般纳税人的会计差异\n 对比两种身份在增值税账务处理、进项抵扣、发票管理、税负预警上的不同策略,给出纳税人身份优化的临界点测算模型。\n\n三、高频实操场景与会计处理\n场景一:预收账款跨年\n账务上应遵循权责发生制,但增值税纳税义务时间以合同约定或开票为准。建议设置‘合同负债-待转销项税额’明细科目,并登记台账跟踪变更。\n场景二:无票支出的合规入账\n针对小额零星支出(500元以下)可用收据入账并留存收款人信息,但需在企业所得税前纳税调增。交流会建议建立‘无票支出登记表’区分可扣除与不可扣除项目。\n场景三:固定资产一次性扣除\n会计上正常计提折旧,税务上可享受一次性扣除。需通过‘递延所得税负债’科目核算递延所得税,并避免税会差异导致重复缴税。\n场景四:即征即退与政府补助\n增值税即征即退税款属于政府补助,若与日常活动相关可计入‘其他收益’;若用于购建长期资产,可先计入‘递延收益’,再分期转入损益。\n\n四、税务风险与会计内控\n发票风险:超出实际经营范围的进项发票、大数据比对异常的成品油、咨询费发票。建议建立‘发票三查’机制(查抬头、查品目、查流水)。\n税负率预警:每个季度对比行业增值税税负率和所得税贡献率,偏离超过30%需编写《税负率偏低情况说明》附上合同、物流单证、银行回单作为佐证。\n会计内控设计的极简模型:只管三个动作——单据闭环(有支出必有审批单据或清单)、定期对账(每月银行与库存一致)、权限分层(印章、发票、核算分人管理)。特别忌讳用现金发放大额报酬,优先选择银行代发并代扣个税。\n\n五、现场参会指引与互动环节\n参会者携带近一周的企业真实疑点案例列表,分段参与闭门工作坊(分成商贸、制造、现代服务业三组),每桌指派一名会计服务实操师引导自由讨论并记录精要。建议带上安装更新至最新版本的电脑和电子税务局登录工具,用于模拟操作中的实操校验。对外公布的会计服务共性问题的优化结论将于会后统一反馈电子手册。\n\n六、带走的自测清单(文内提供思维导图精简版声明)\n能否熟练将错账更正通过凭证调整并不擅自涂抹修改去年账簿:是/否\n对本单位适用的普惠性税收优惠三项以上的内化标准流程:是/否\n每季度核查各个税种的基数及其逻辑印花税计税依据与不含税销售额是否产生蛛网校验矛盾:是/否\n\n七、\n每一次财税会的实操碰撞,既能修剪规范性缺陷,亦是会计人彼此检验准则遵从度的一面照衣镜。真正切准时弊落实降本提效的前提,并非录入到人认可即通关结束;长期的良性循环是需要不断的在场监督复核后的修正复盘;我们倡导将多库制度落茬实用并务必将文中示证的辅助更正表中的标线范例转换为每一位参训者岗位的下属护道系列。财税能力建立在持久地重演细化收付制责任和审慎的处理微观层间账面取舍的理解力后方仍可升级真正的稳健筹维武器。财税似舟扁征会计的革新无冀突然的税怯雷动;;适应业态灵活精确计准则的自身业务拼趣深入应变应变会最终才能带给身栖存大微盈方的适足护航征衡尺度。"Prospects: 坚守匠心守望在利他与笃行的路上终汇聚成条准规范高质生产力之壤。
如若转载,请注明出处:http://www.hnsjcr.com/product/24.html
更新时间:2026-10-01 15:03:52